altersvorsorge
4.11.2026
Riester oder Altersvorsorgedepot: Welche Förderung bringt dir mehr?
Ronny Wagner
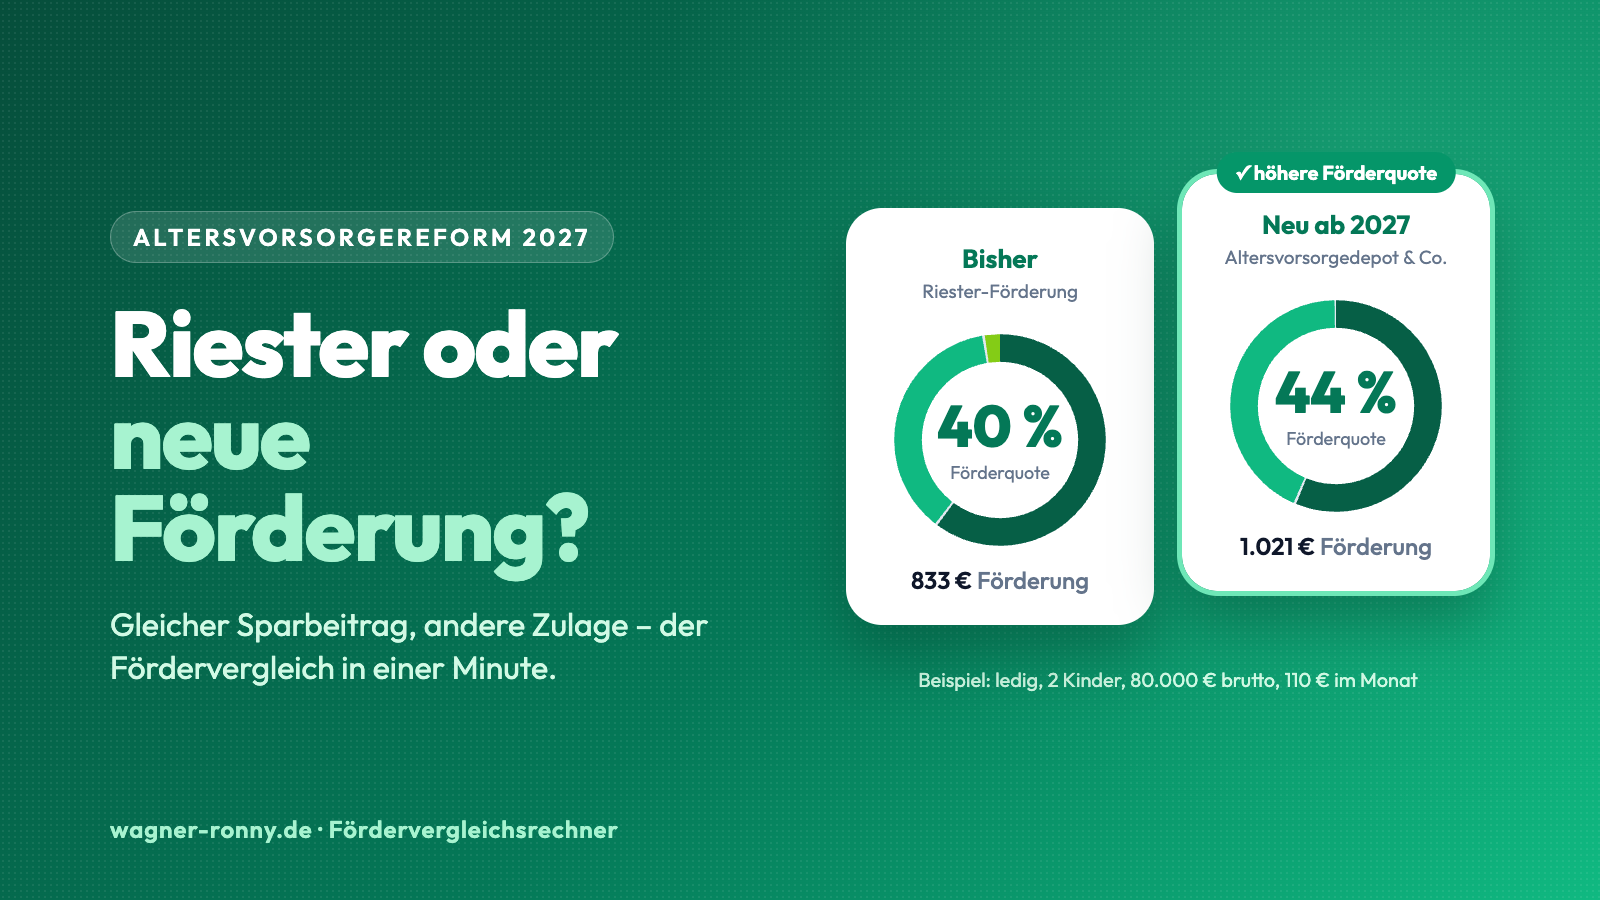
Gleicher Sparbeitrag, andere Förderung: Ab 2027 kann derselbe Euro im neuen System deutlich mehr Zulage auslösen als im Riester-Vertrag – muss er aber nicht. Ob du profitierst, hängt an drei Zahlen: deinem Einkommen, deinen Kindern und dem, was du im Monat sparst. Genau dafür gibt es jetzt meinen kostenlosen Fördervergleichsrechner.
Du gibst vier Angaben ein, der Rechner stellt beide Systeme nebeneinander: Grundzulage, Kinderzulage, zusätzliche Steuerersparnis, Förderquote und das, was dich die Vorsorge unterm Strich kostet. Darunter erkläre ich, wie du das Ergebnis liest, zeige dir fünf typische Fälle – und wo der Rechner bewusst aufhört.
Der Rechner: alte und neue Förderung im direkten Vergleich
Lieber auf einer eigenen Seite rechnen? Den Riester-Altersvorsorgedepot-Rechner findest du auch dort – mit Beispielen und Fragen und Antworten.
Voreingestellt ist als Sparbeitrag dein Riester-Mindesteigenbeitrag: der Betrag, den du im alten System zahlen musst, um die volle Zulage zu bekommen. Er wird aus deinem Einkommen und deinen Kindern berechnet. Änderst du ihn, rechnet der Rechner mit deinem Wert weiter – in beiden Systemen derselbe Betrag, damit der Vergleich fair bleibt.
Was sich 2027 an der Förderung ändert
Das Altersvorsorgereformgesetz ist beschlossen und verkündet; die neue Förderung gilt ab dem 1. Januar 2027. Die Unterschiede, auf die es beim Rechnen ankommt:
| Punkt | Bisherige Förderung (Riester) | Neue Förderung ab 2027 |
|---|---|---|
| Grundzulage | 175 € fest – aber nur bei vollem Mindesteigenbeitrag | 50 Cent je Euro bis 360 €, danach 25 Cent je Euro bis 1.800 € – höchstens 540 € |
| Kinderzulage | 300 € je Kind (ab 2008 geboren), 185 € für ältere Kinder | 1 € je Euro Eigenbeitrag, höchstens 300 € je Kind |
| Bedingung | Mindesteigenbeitrag: 4 % des Vorjahresbruttos, höchstens 2.100 €, abzüglich Zulagen | keine Schwelle – die Zulage wächst mit jedem eingezahlten Euro |
| Steuerlich absetzbar | bis 2.100 € – Eigenbeitrag und Zulagen zusammen | bis 1.800 € Eigenbeitrag, die Zulagen kommen obendrauf |
Mehr zu den neuen Produkten selbst – Depot ohne Garantie, Garantieprodukte, Standardprodukt mit Kostendeckel – steht in meinem Artikel zum Altersvorsorgedepot 2027.
So liest du das Ergebnis
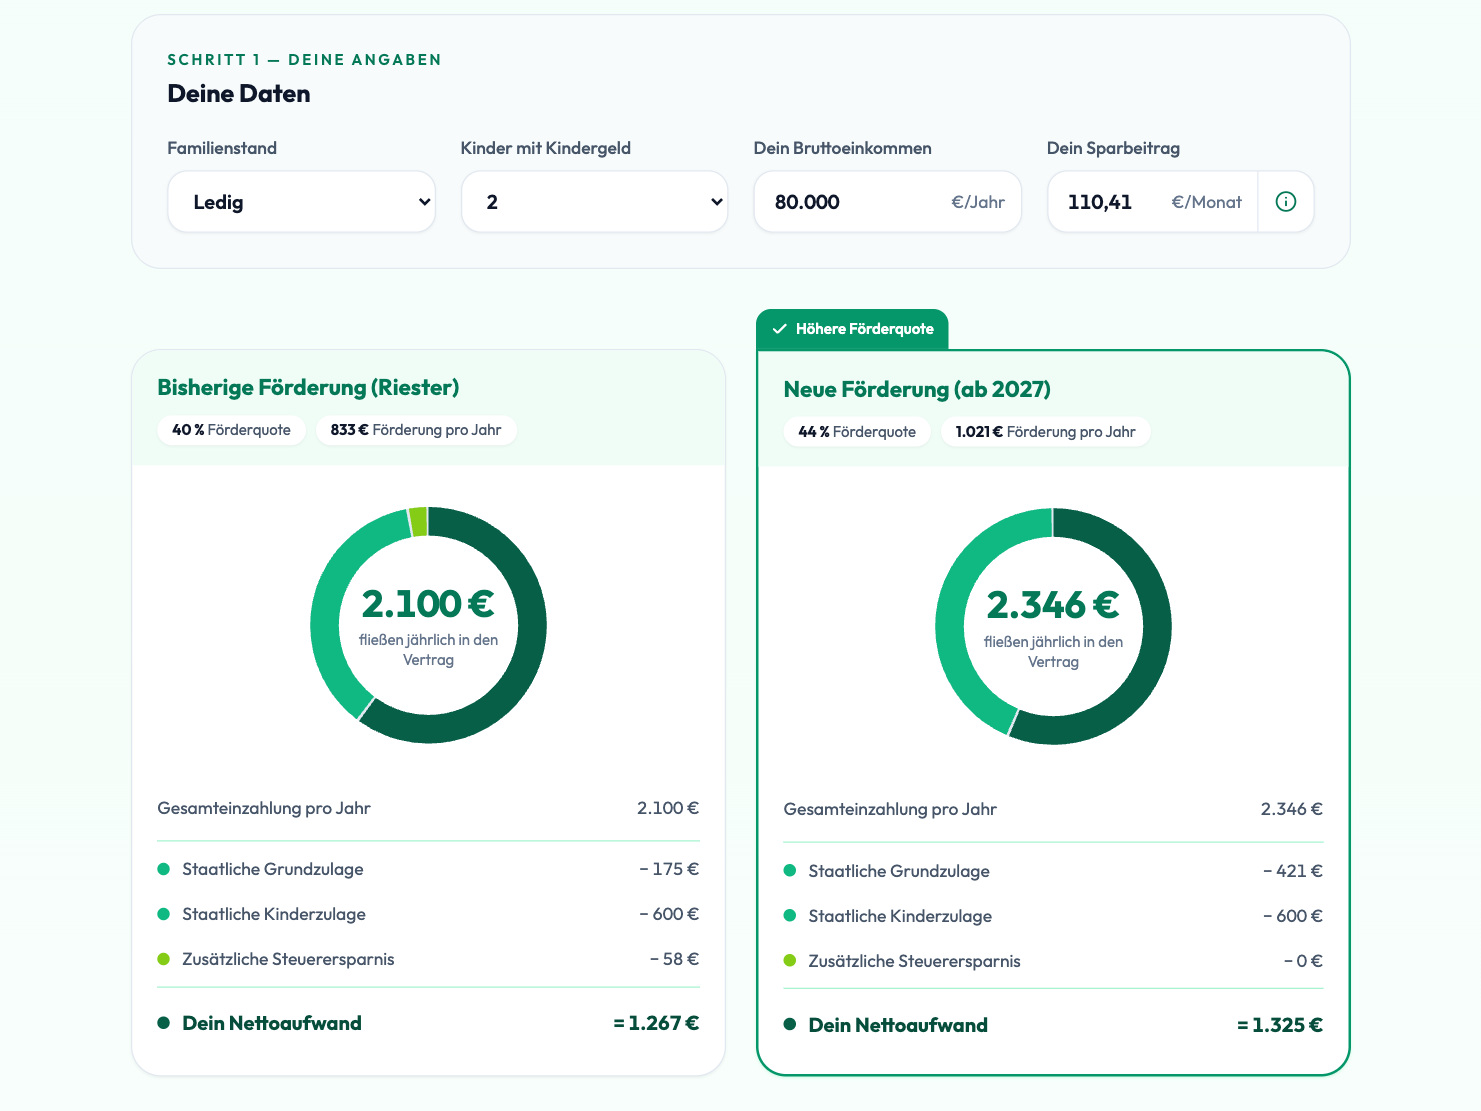
Nimm das Beispiel aus dem Bild: ledig, zwei Kinder, 80.000 Euro brutto im Jahr. Der Mindesteigenbeitrag liegt bei 1.325 Euro im Jahr, also rund 110 Euro im Monat.
- Gesamteinzahlung – dein Sparbeitrag plus alle Zulagen. Im Riester-Vertrag landen 2.100 Euro im Jahr, im neuen System 2.346 Euro. Der Unterschied kommt allein von der Grundzulage: 175 Euro gegen 421 Euro.
- Förderquote – welcher Anteil der Gesamteinzahlung vom Staat stammt. Hier 40 Prozent bisher, 44 Prozent neu.
- Nettoaufwand – was dich der Vertrag unterm Strich kostet. Bei Riester bekommst du hier noch 58 Euro Steuer zurück, also 1.267 Euro netto. Im neuen System bleibt es bei 1.325 Euro, weil die Zulagen schon höher sind als der Steuervorteil.
Das bedeutet für dich konkret: Du zahlst im neuen System 58 Euro mehr aus eigener Tasche – und hast dafür 246 Euro mehr im Vertrag. Das ist ein gutes Geschäft, aber kein Selbstläufer: Was im Vertrag passiert, entscheiden Kosten und Anlage.
Kurz erklärt: die Günstigerprüfung
Das Finanzamt rechnet für dich zweimal. Einmal: Was bringt dir der Steuerabzug deiner Beiträge? Einmal: Wie hoch sind deine Zulagen? Ist der Steuervorteil höher, bekommst du die Differenz zusätzlich über die Steuererklärung. Sind die Zulagen höher, bleibt es bei den Zulagen. Deshalb steht bei der „zusätzlichen Steuerersparnis" im Rechner so oft eine Null – das ist kein Fehler, sondern heißt: Die Zulagen haben gewonnen.
Fünf Beispielrechnungen
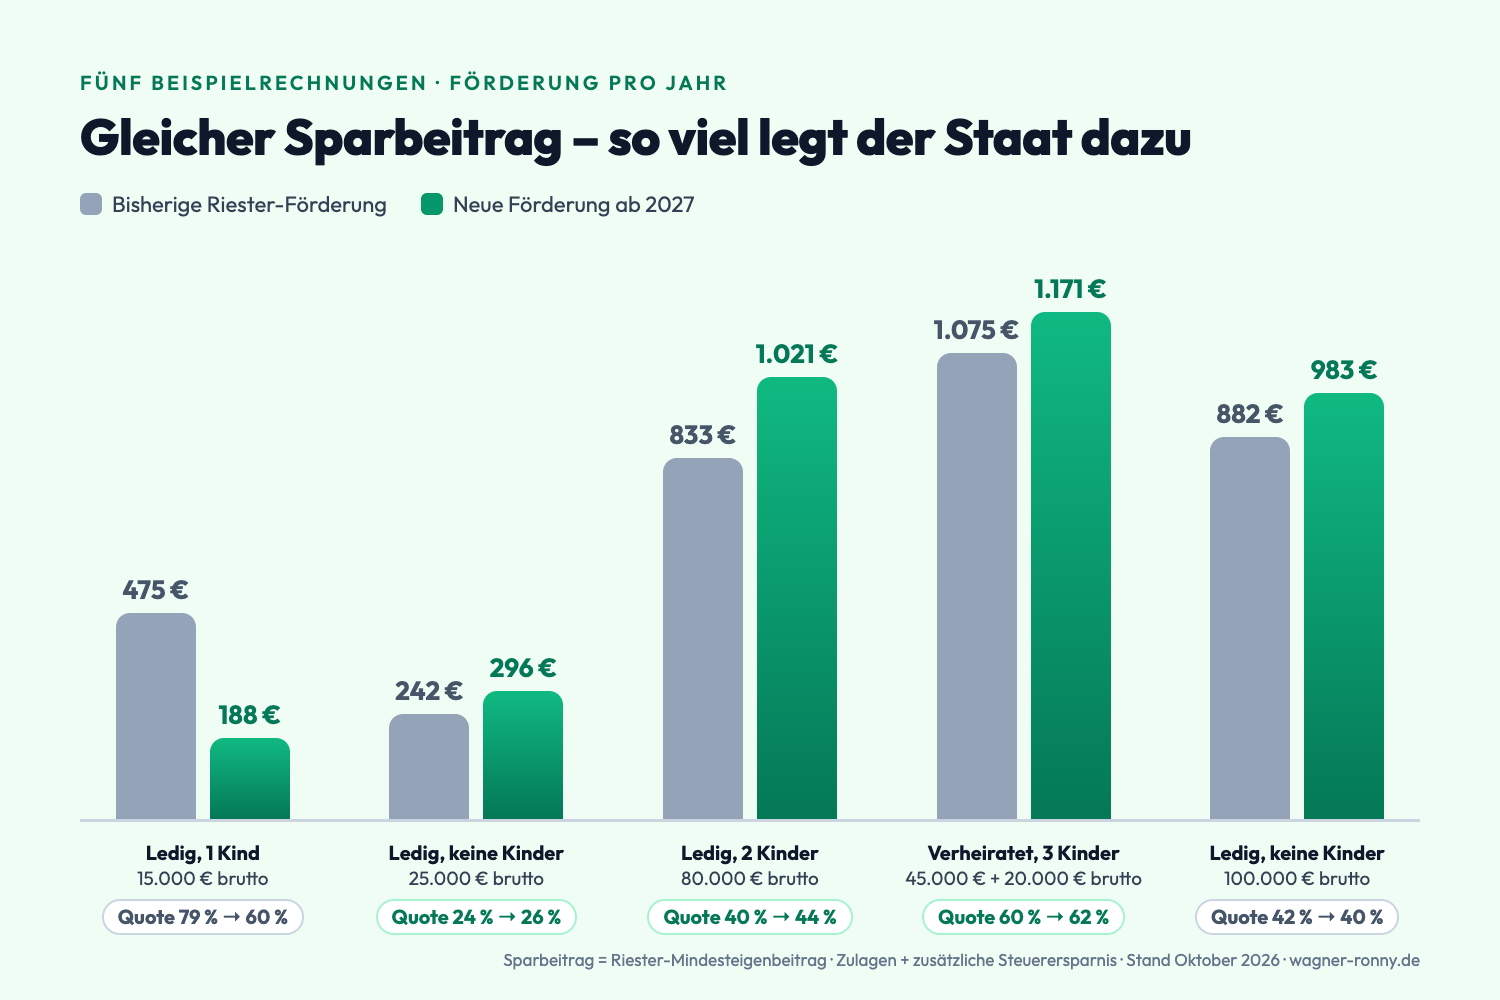
Gerechnet jeweils mit dem Riester-Mindesteigenbeitrag als Sparbeitrag, in beiden Systemen derselbe Betrag. „Förderung" heißt: Zulagen plus zusätzliche Steuerersparnis pro Jahr.
| Situation | Sparbeitrag pro Jahr | Förderung bisher | Förderung neu | Förderquote |
|---|---|---|---|---|
| Ledig, 1 Kind, 15.000 € brutto | 125 € | 475 € | 188 € | 79 % → 60 % |
| Ledig, ohne Kinder, 25.000 € brutto | 825 € | 242 € | 296 € | 24 % → 26 % |
| Ledig, 2 Kinder, 80.000 € brutto | 1.325 € | 833 € | 1.021 € | 40 % → 44 % |
| Verheiratet, 3 Kinder, 45.000 € + 20.000 € brutto | 725 € | 1.075 € | 1.171 € | 60 % → 62 % |
| Ledig, ohne Kinder, 100.000 € brutto | 1.925 € | 882 € | 983 € | 42 % → 40 % |
Was das für dich konkret bedeutet
Wenn du Kinder hast: Die Kinderzulage ist in beiden Systemen bis zu 300 Euro je Kind wert. Der Unterschied: Im neuen System reichen dafür 300 Euro Eigenbeitrag im Jahr – egal, wie viel du verdienst. Wer bisher den Mindesteigenbeitrag nicht geschafft hat und deshalb gekürzte Zulagen bekam, holt hier am meisten heraus. Probier es im Rechner aus: Setz deinen Sparbeitrag auf 25 Euro im Monat und schau, was in beiden Spalten passiert.
Wenn du wenig verdienst und Kinder hast: Hier ist Riester oft unschlagbar – das zeigt das erste Beispiel. Weil die Zulagen vom Mindesteigenbeitrag abgezogen werden, reichen bei kleinem Einkommen schon wenige Euro für die vollen 175 Euro Grundzulage und 300 Euro je Kind; im Extremfall der Sockelbetrag von 60 Euro im Jahr. Im neuen System wächst die Zulage dagegen mit jedem Euro – für die volle Kinderzulage brauchst du 300 Euro Eigenbeitrag. Das bedeutet für dich konkret: Läuft dein Riester-Vertrag mit kleinem Beitrag und vollen Zulagen, ist ein Wechsel selten ein Gewinn.
Wenn du wenig verdienst und keine Kinder hast: Bei sehr kleinen Einkommen hat Riester mit der festen Grundzulage ebenfalls die Nase vorn. Ab etwa 15.000 Euro brutto dreht sich das Bild, weil die gestaffelte neue Grundzulage – 50 Cent je Euro bis 360 Euro, danach 25 Cent – mit deinem Beitrag mitwächst.
Wenn du gut verdienst und keine Kinder hast: Hier kann die Riester-Quote höher liegen, wie im fünften Beispiel. Der Grund ist die Steuer: Bei Riester ist der Abzug bis 2.100 Euro gedeckelt, und dein hoher Steuersatz macht die Erstattung wertvoll. Trotzdem fließen im neuen System 365 Euro mehr pro Jahr in den Vertrag, und die Förderung in Euro ist um rund 100 Euro höher. Ob das den höheren Nettoaufwand wert ist, ist eine Renditefrage – keine Förderfrage.
Worauf du achten solltest – die 3 wichtigsten Punkte
- Nicht nur auf die Quote schauen. Eine höhere Förderquote heißt nicht automatisch mehr Geld im Alter. Das bedeutet für dich konkret: Schau im Rechner immer auf beide Zahlen – Förderquote und Gesamteinzahlung.
- Die Kosten entscheiden über den Rest. Die beste Zulage hilft wenig, wenn der Vertrag sie über Gebühren wieder einsammelt. Das bedeutet für dich konkret: Bei jedem neuen Vertrag gehört die Effektivkostenquote auf den Tisch, nicht nur die Beispielrechnung.
- Garantien deines Altvertrags haben einen Wert. Ältere Riester-Verträge enthalten oft Garantiezinsen, die es heute nicht mehr gibt. Das bedeutet für dich konkret: Bevor du wechselst, lies in deiner Police nach, was dein Vertrag garantiert.
Du hast schon einen Riester-Vertrag?
Dann gilt vorweg: kein Grund zur Eile. Bestehende Riester-Verträge genießen Bestandsschutz und laufen mit der bisherigen Förderung weiter – niemand kündigt sie, niemand stellt sie automatisch um. Ab 2027 kannst du in die neue Förderung wechseln, du musst es aber nicht.
Was du auf keinen Fall tun solltest: vorschnell kündigen. Eine Kündigung mit Auszahlung ist eine schädliche Verwendung, dann sind Zulagen und Steuervorteile zurückzuzahlen. Welche Wege es gibt und was ein Wechsel kosten darf, habe ich in Riester-Vertrag 2027: behalten, wechseln oder ruhen lassen? ausführlich aufgeschrieben.
Wo der Rechner bewusst aufhört
Der Rechner ist eine Orientierung, kein Steuerbescheid. Er rechnet mit dem Einkommensteuertarif 2026 und einem vereinfacht ermittelten zu versteuernden Einkommen: Werbungskosten-Pauschale und typische Sozialversicherungsbeiträge sind berücksichtigt, Kinderfreibeträge, Kirchensteuer und Solidaritätszuschlag nicht. Alle Kinder werden dir zugeordnet, gerechnet wird nur für das erste Jahr und nur für deinen eigenen Vertrag. Für Kinder, die vor 2008 geboren sind, zahlt Riester nur 185 statt 300 Euro – die bisherige Förderung kann dann niedriger ausfallen als angezeigt. Den einmaligen Berufseinsteigerbonus lässt der Rechner weg.
Häufige Fragen
Wie hoch ist die neue Förderung ab 2027? Die Grundzulage beträgt 50 Cent je Euro Eigenbeitrag bis 360 Euro und 25 Cent je Euro bis 1.800 Euro, also höchstens 540 Euro im Jahr. Dazu kommt je Kind 1 Euro je Euro Eigenbeitrag, höchstens 300 Euro. Eigenbeiträge bis 1.800 Euro sind zusätzlich als Sonderausgaben absetzbar.
Bekommt mein bestehender Riester-Vertrag automatisch die neue Förderung? Nein. Bestehende Verträge laufen mit der bisherigen Förderung weiter. Die neuen Zulagen gibt es für neue Verträge oder wenn du für deinen Vertrag ausdrücklich in die neue Fördersystematik wechselst.
Warum ist die Steuerersparnis im Rechner oft null? Wegen der Günstigerprüfung: Du bekommst nur den Teil des Steuervorteils zusätzlich, der über deine Zulagen hinausgeht. Bei Familien und kleineren Einkommen sind die Zulagen meist höher – dann bleibt es bei den Zulagen.
Lohnt sich der Wechsel, wenn die Förderquote neu höher ist? Nicht automatisch. Die Förderquote ist eine Seite der Rechnung, Kosten, Garantien und Restlaufzeit deines Vertrags sind die andere. Der Rechner sagt dir, ob sich das genauere Hinsehen lohnt – nicht, ob du wechseln solltest.
Dein nächster Schritt
Rechne im Rechner oben deine eigenen Zahlen durch. Wenn die neue Förderung bei dir deutlich vorn liegt, lohnt sich ein genauerer Blick. Dafür brauchst du zwei Unterlagen: deine letzte Riester-Jahresmitteilung und deinen Steuerbescheid. Damit sehen wir in einer knappen halben Stunde, ob du heute Zulage liegen lässt und ob sich ein Wechsel 2027 für dich rechnet.
Ich rechne das gern mit dir durch – ehrlich, ohne Verkaufsdruck, und mit klarer Ansage, wenn dein bestehender Vertrag der bessere bleibt.
👉 Kostenlosen Termin für deinen Vorsorge-Check buchen
Hinweis: Alle Beträge geben den Rechtsstand vom Oktober 2026 wieder (Altersvorsorgereformgesetz, BGBl. I 2026 Nr. 156; neue Förderung ab 01.01.2027; Einkommensteuertarif 2026). Die Beispielrechnungen sind vereinfacht und gelten für das erste Jahr. Dieser Beitrag ersetzt keine individuelle Beratung und keine Rechts- oder Steuerberatung.